ご登録から5日間の特別価格
(49,800円)は終了しました
現在は、定価の69,800円でお申し込みいただけます。
無料レクチャーの動画は、このままご覧いただけます。
無料レクチャーでお話ししたこと
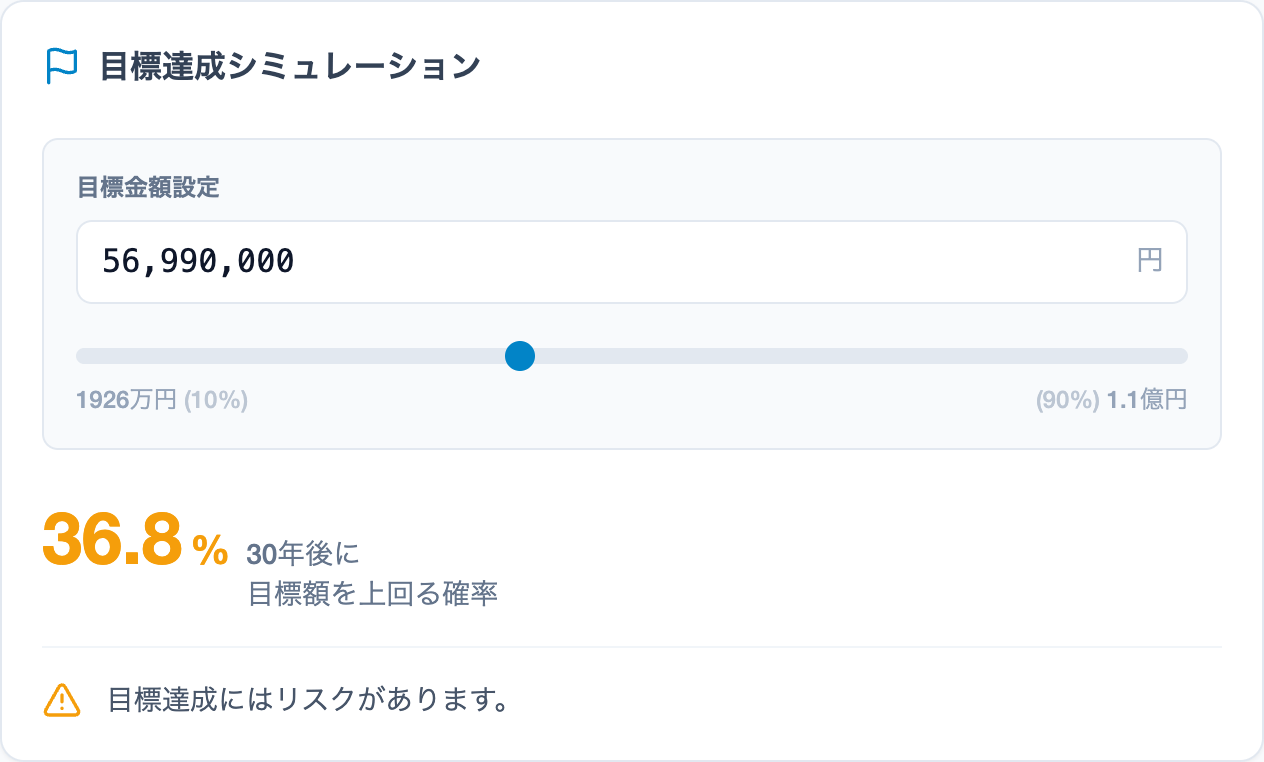
かんたん積立シミュレーターの数字は、リスクを0として計算した数字です。毎月5万円を30年、年率6.83%で積み立てると約5,699万円になります。
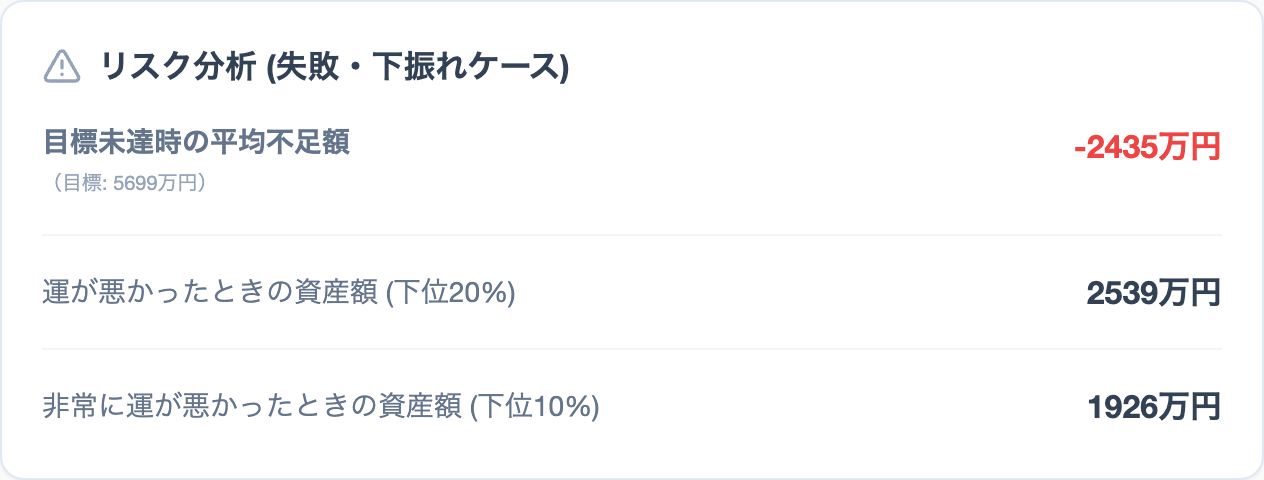
でも、同じ条件でリスクを入れて1万回計算すると、その金額に届く確率は35%ほどでした。真ん中の結果は4,400万円で、5回に1回は2,572万円に届きません。
- かんたん積立シミュレーター 5,699万円
- 上位20%〜下位20% 7,800万〜2,572万円
- 中央値(真ん中の結果) 4,400万円
- 元本 1,800万円
前提:期待リターン6.83%・リスク18.89%(J.P.モルガン2026年版・円ベース)、毎月5万円×30年、モンテカルロ1万回
- 年率がプラスでも、最後の金額がプラスになるとは限らないリターンが出る順番で、結果が大きく変わります。
- 分散投資の本当の役割は、最終的に手元に残る金額のブレを抑えること
- 大切なのは、10回に1回の悪いシナリオでも老後が困らない計画を立てること
考え方は分かった。
でも、自分の場合は
どう作ればいいのか。
そのためのコースが、
エッセンシャル・ウェルス・デザインです。
このコースのコンセプトは
「リアリズム」
投資でお金が増えるかもしれないと期待するのではなく、自分の老後を守れる確率で考える。レクチャーでお話しした考え方を、自分の投資プランに置き換えていくためのコースです。
目標金額とポートフォリオを決め、成功する確率と下位10%の金額を見て、積立金額とポートフォリオを考え直す。これを繰り返して、自分が納得できるポートフォリオを作ります。
投資は魔法ではありません。
何を大切にしているかをもとに、
プランを作っていく作業です。
こんな方のためのコース
こんな方に向いています
- 10回に1回の悪いシナリオでも成功する投資プランを作りたい方
- 年率がプラスになることより、最後の金額が自分の望む金額になることを大切にしたい方
- 暴落したときにも、理論として売らない理由を持っておきたい方
こんな方には向きません
- 確率で考えることに納得できない方
- 分散投資を絶対にしたくない方
コースの中身
全5モジュール・全51本・9時間32分
1本あたり平均約11分。細切れの時間でも進められます。
MODULE 01|4本・17分
ウェルカム・コースのゴールと前提
このコースで何を目指すのかと、その前提を整理します。
MODULE 02|20本・3時間34分
長期投資に必要な金融理論を学ぶ
将来のリターンは、自分にとって嬉しい数字ではなく、現実的な数字で見積もる必要があります。その見積もり方と、分散投資の本当の役割を学びます。暴落したときにも、慌てて売らずに済む理論を持つためのモジュールです。
- 株式のリターンを、現実的に見積もる方法
- 分散投資の本当の役割
- 株式・債券・ゴールドなど、それぞれの資産の特徴
MODULE 03|9本・1時間33分
投資とは理論と感情のゲームである
理論を分かっていても、その通りに行動できないのが人間です。人は頭ではなく胃で判断します。その性質まで考えに入れて、ポートフォリオを作るためのモジュールです。
- 理論を理解しても、実行できない人間の性質
- 自分のリスク許容度を測ることの難しさ
- くり返されてきたバブルの歴史
MODULE 04|11本・2時間21分
年金を金融資産として活用する方法
完璧な商品はないので、年金と資産運用を上手に組み合わせます。感情ではなく合理性で年金を見るためのモジュールです。
- 年金の商品性とリスク
- リターンの順番が取り崩しに与える影響と、その対策
- 年金を受け取り始める年齢の考え方
MODULE 05|7本・1時間48分
自分だけの投資プランと投資方針書を作成する
必要な老後資金とポートフォリオを決め、積み立てから取り崩しまで通して、お金が尽きないかを自分の数字でシミュレーションします。最後に、自分の投資方針書を作ります。
全51本のレクチャー一覧を見る
※2026年10月14日時点の内容です。受講してくださる方の意見をもとに、レクチャーの追加やタイトルの変更をする場合があります。
MODULE 01|ウェルカム・コースのゴールと前提
- 1-1Essential Wealth Designにご参加いただきありがとうございます2分
- 1-2Essential Wealth Designにおける投資の成功の定義について6分
- 1-3オンラインコースの構成と役割についての解説6分
- 1-4サイトの利用方法の解説3分
MODULE 02|長期投資に必要な金融理論を学ぶ
- 2-1株式の期待リターンをどれぐらいに想定するべきか?15分
- 2-2ボーグルの方程式から考える期待リターン8分
- 2-3米国株のEPS成長率の高さを分解する12分
- 2-4米国株の押し上げは、主にPER水準の上昇である10分
- 2-5GDPが増えると株価が上がるは本当か?10分
- 2-6米国株式の高いリターンはファイナンスの謎の一つ8分
- 2-7シラーPERと10年のリターンの関係について14分
- 2-8なぜ暴落時に買い続けるのかの理論的根拠7分
- 2-9分散投資の真の役割を学ぶ前に、分散投資のおさらい8分
- 2-10期待リターンが下がると、統計的に元本割れの確率が高くなる理由10分
- 2-11ドローダウン抑制のための分散投資とその限界について7分
- 2-12分散投資の本当の意味と役割9分
- 2-13モンテカルロシミュレーターの使い方と見方の解説14分
- 2-14モンテカルロシミュレーターで分散投資の効果を確認してみよう11分
- 2-15分散投資とリバランスがもたらすリターン向上の意味8分
- 2-16資産の分散を過剰にする必要がない理由について11分
- 2-17債券の解説:債券とは守りの資産として活用することが原則22分
- 2-18ゴールドの解説11分
- 2-19REITの解説9分
- 2-20カウチポテトポートフォリオを日本人が採用するときの問題点について8分
MODULE 03|投資とは理論と感情のゲームである
- 3-1モジュール3の解説 投資とは理論と感情のゲームである6分
- 3-2人間の標準設定:システム1とシステム2を理解しよう13分
- 3-3賢い人ほど確証バイアスにはまる傾向がある13分
- 3-4信じたいことを理解しておくことが大切11分
- 3-5投資の難しさとは人と違うことをしたくないという欲求との戦いである11分
- 3-6リスク許容度を測る難しさは金融リテラシーと異なる能力が必要12分
- 3-7いつの時代も生活を一変させるテクノロジーは、バブルを産む傾向がある8分
- 3-8過去の「勝者」を追いかけると何が起きるか9分
- 3-9If all you have is a hammer, everything looks like a nail11分
MODULE 04|年金を金融資産として活用する方法
- 4-1なぜ年金を学ぶのか4分
- 4-2客観的に年金の商品性とリスクについて理解する13分
- 4-3年金とサンクコスト:合理的判断の二段構成10分
- 4-4全ての資産にリスクがあることを理解する12分
- 4-5認知リスク:見落とされがちな老後の本当のリスク10分
- 4-6順序リスク(シーケンス・オブ・リターン・リスク)17分
- 4-7SoRR対策1:アセットアロケーション調整とグライドパス8分
- 4-8自分の年金額を試算する方法11分
- 4-9マクロ経済スライドについて正しく理解する25分
- 4-10年金受給は何歳からが合理的かを客観的情報から判断する16分
- 4-11モジュール4のまとめ:モンテカルロシミュレーターで試算する17分
MODULE 05|自分だけの投資プランと投資方針書を作成する
- 5-1モジュール5の解説8分
- 5-2老後の準備資金の現実的な考え方31分
- 5-3モンテカルロシミュレーターで使う数値の目安について14分
- 5-4老後資金が不足する場合について14分
- 5-5取り崩しフェーズのポートフォリオの移行の考え方22分
- 5-6積み立てプランは、必ずインフレ率と同額程度の積み立て額にしなければならない9分
- 5-7投資方針書を作ろう10分
全51本・合計9時間32分
1本あたり平均約11分です
69,800円(税込)
レクチャーで使った
モンテカルロシミュレーター
レクチャーの画面で使っていたシミュレーターを、ご自身で使えます。
かんたん積立シミュレーターは、投資を始めるきっかけとしては優れた道具です。ただ、リスクを0として計算しているので、その金額に届く確率は分かりません。このシミュレーターは、リスクとリターンの数字から1万通りなどたくさんのシナリオを作り、届く確率を出します。
レクチャーでお見せしたのは資産形成のモードだけですが、コースでは取り崩しまで含めて使います。大切なのは、取り崩しまで通して、お金が最後まで持つ確率だからです。
資産形成モード(積み立ての期間)
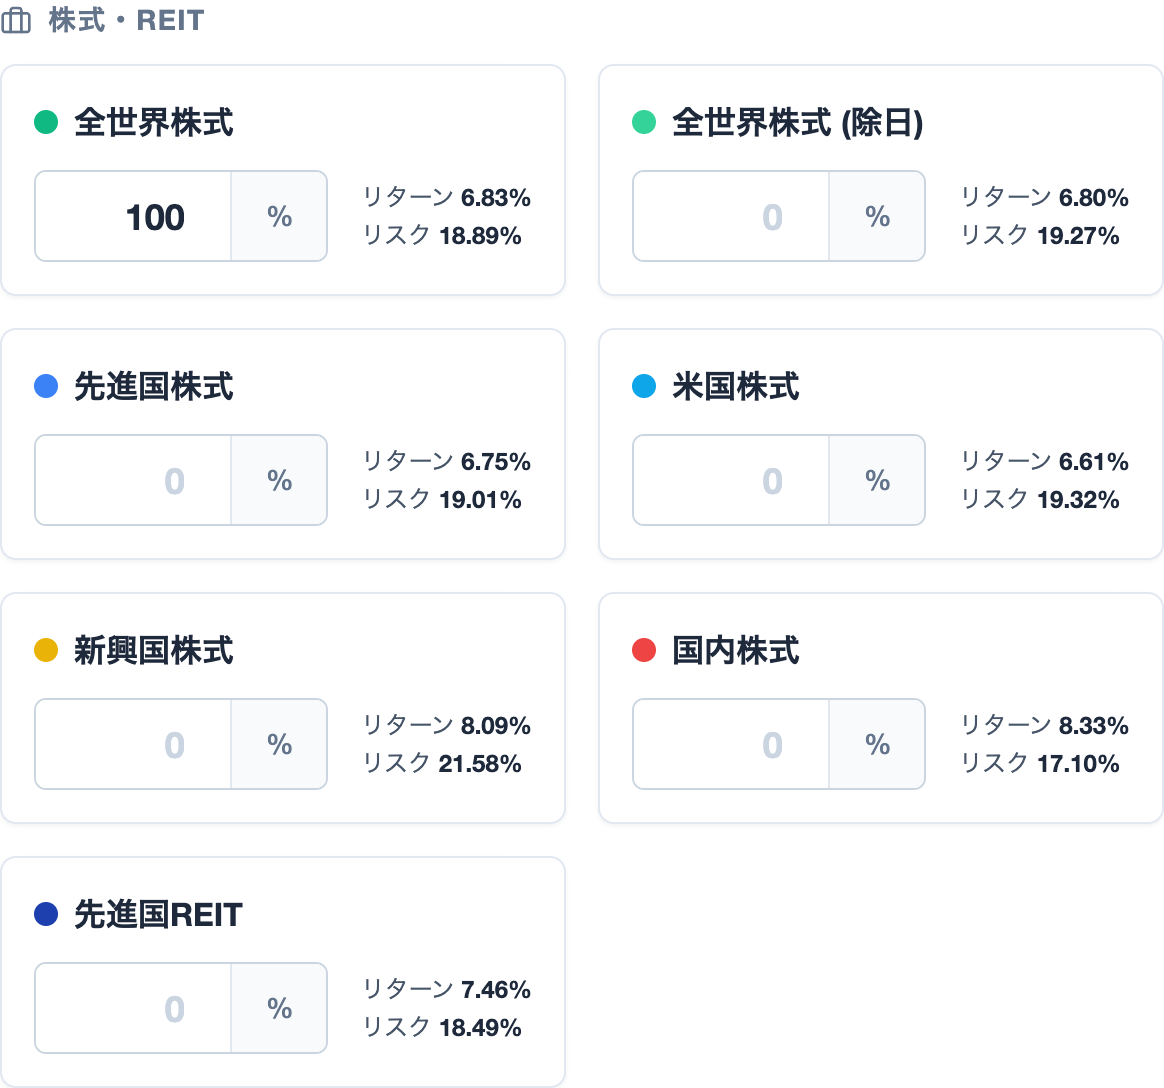
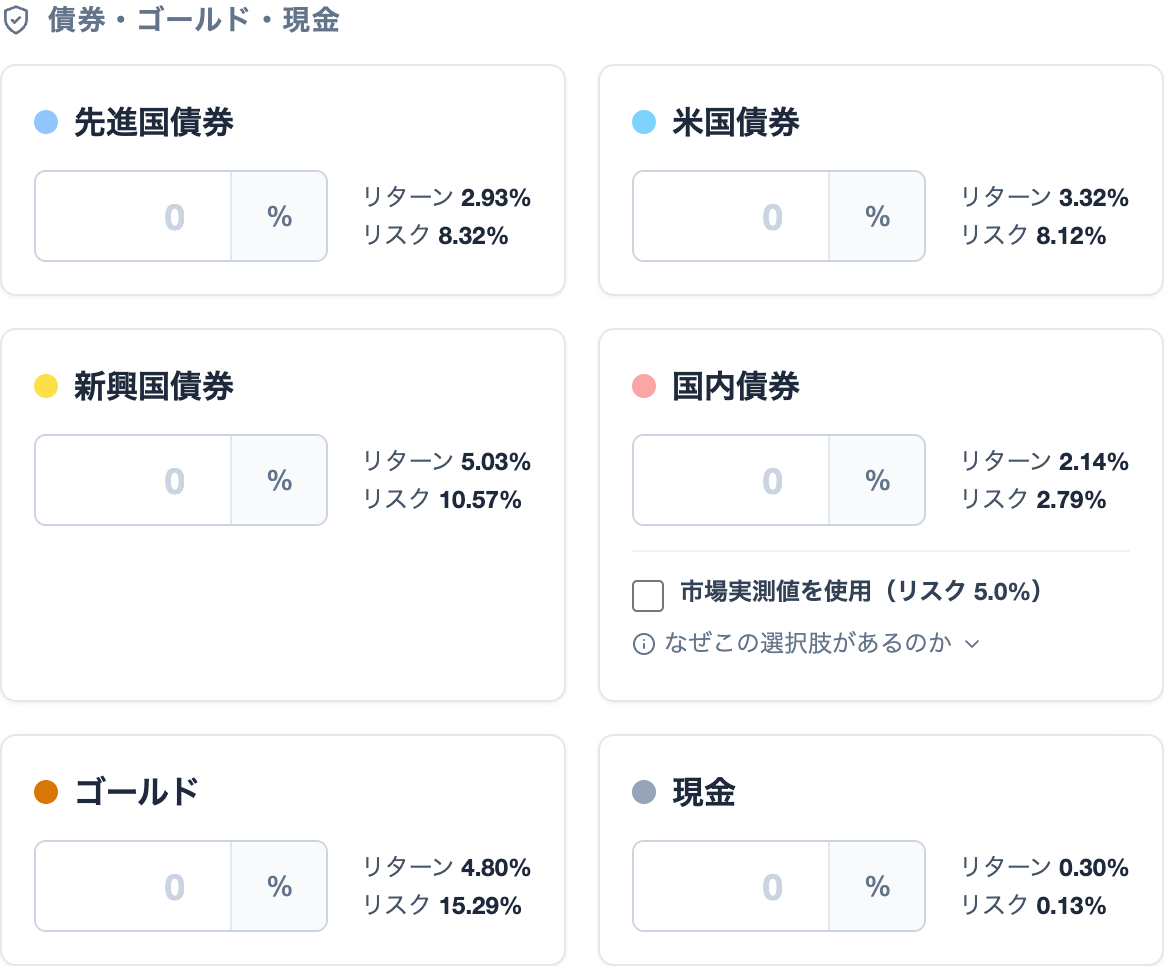
株式・債券・REIT・ゴールドなど13の資産から配分を決めて、目標金額に届く確率と、運が悪かったときの金額を確認できます。各資産のリターンとリスクには、J.P.モルガンの長期予想(2026年版)の数字を使っています。
▼ 入力画面:資産ごとに配分を入れます
▼ 結果画面:レクチャーと同じ条件(毎月5万円×30年・全世界株式100%・目標5,699万円)
プランAとプランBを比べる
計算した結果をシナリオとして保存して、2つのプランを並べて比べられます。
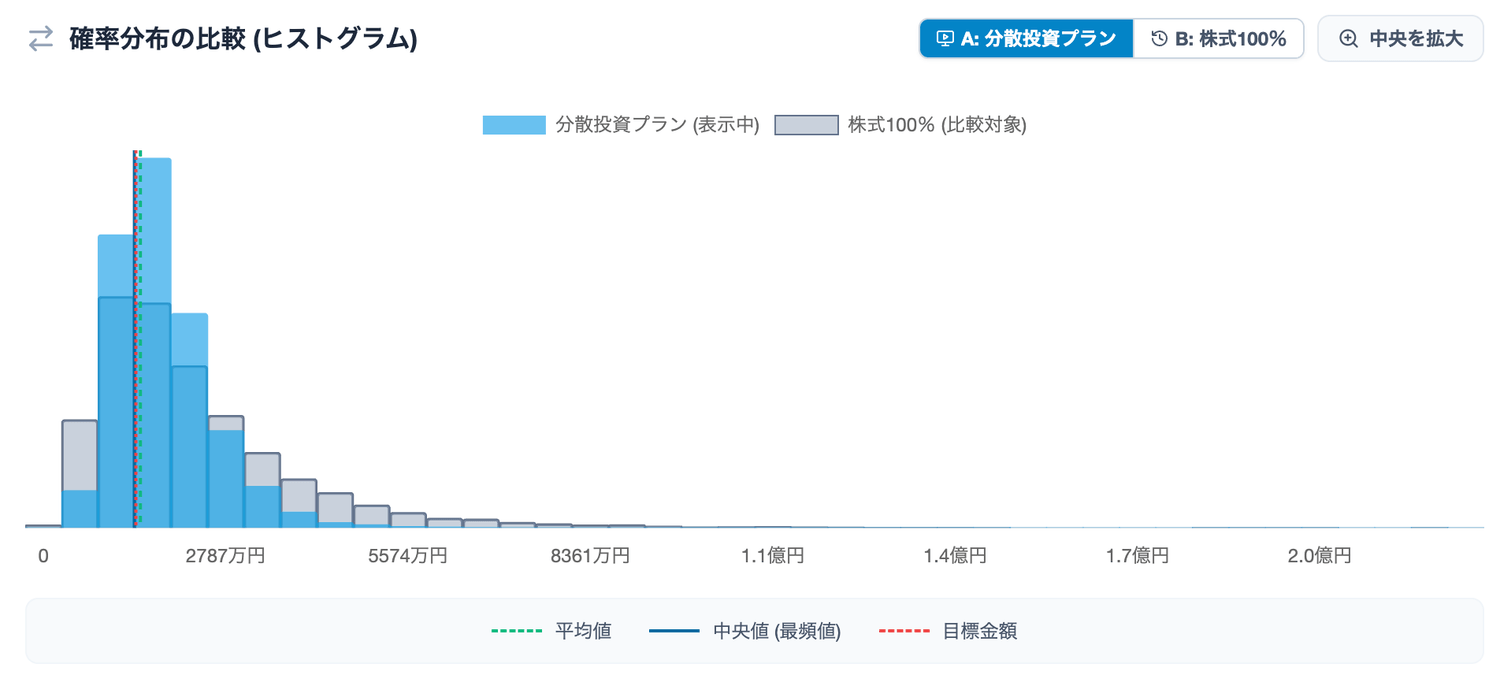
下の画像は、毎月5万円×30年で、全世界株式100%と、株式60%・債券30%・ゴールド10%の分散投資を比べたものです。分散投資のほうが、山が高く、幅が狭くなっています。レクチャーでお話しした「分散投資で、最終的に手元に残る金額のブレを抑える」ことを、ご自身のプランで確かめられます。
取り崩しモード(取り崩しの期間)
取り崩しで一番気をつけたいのは、取り崩しを始めてすぐに暴落が来ることです。同じリターンとリスクでも、リターンが出る順番によって、お金が最後まで持つ確率は大きく変わります(収益率の順序リスク)。
▼ 約4,400万円から、年120万円(月10万円)を30年取り崩した場合
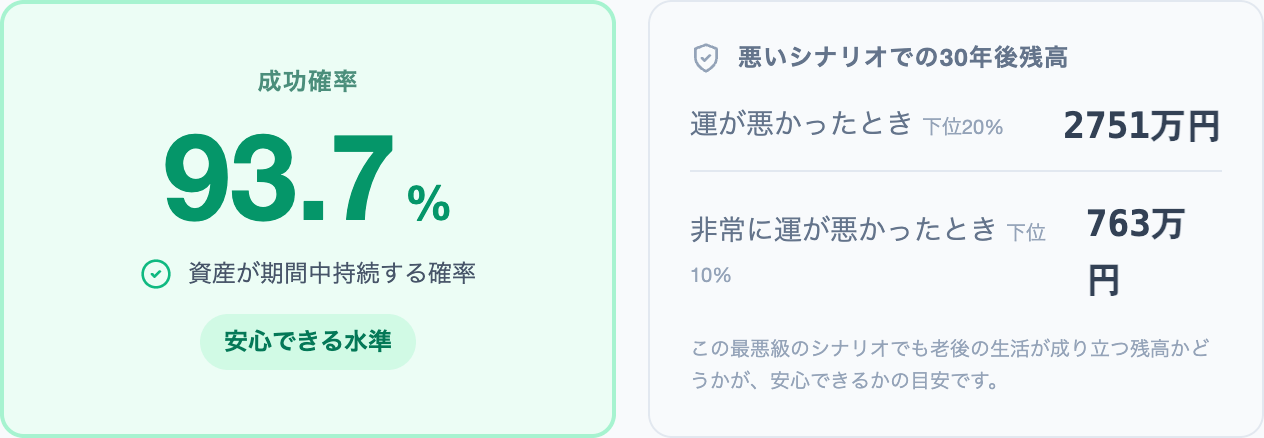
成功確率は93.7%です。ところが、取り崩しを始めてから最初の5年が、悪いほうから10%に入る相場だったシナリオだけを取り出すと、68.2%まで下がります。
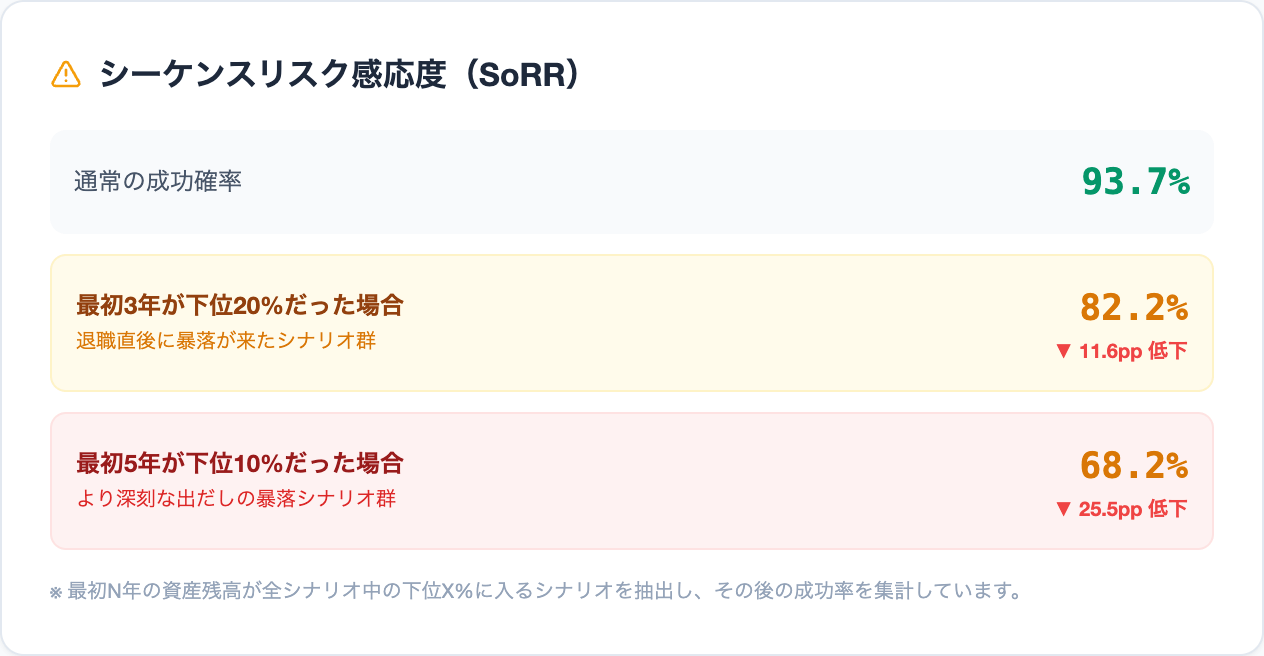
ご自身の資産額・取り崩し額・ポートフォリオを入れれば、ご自身のプランが、取り崩しの最初に来る暴落にどれくらい弱いかが分かります。そのうえで、取り崩し額を下げる、グライドパスで債券の割合を増やしていく、現金のバッファーを持つといった選択肢を、ご自身の資金計画で一つずつ試して、順序リスクをどこまで抑えられるかを確かめられます。
全期間モード(積み立てから取り崩しまで)
積み立てから取り崩しまでを通して、お金が最後まで持つ確率と、資産の推移を確認できます。
▼ 毎月5万円を30年積み立てて、年120万円を30年取り崩した場合
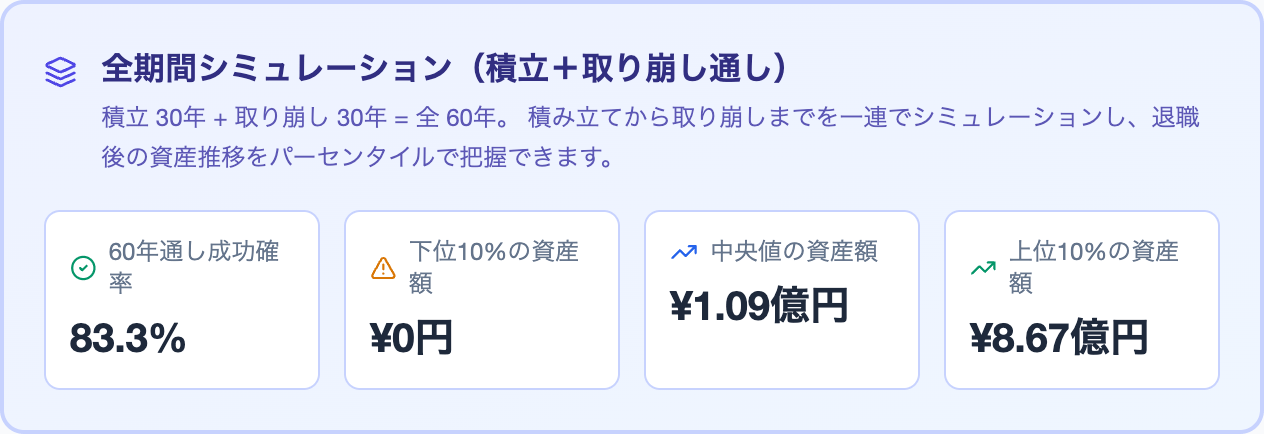
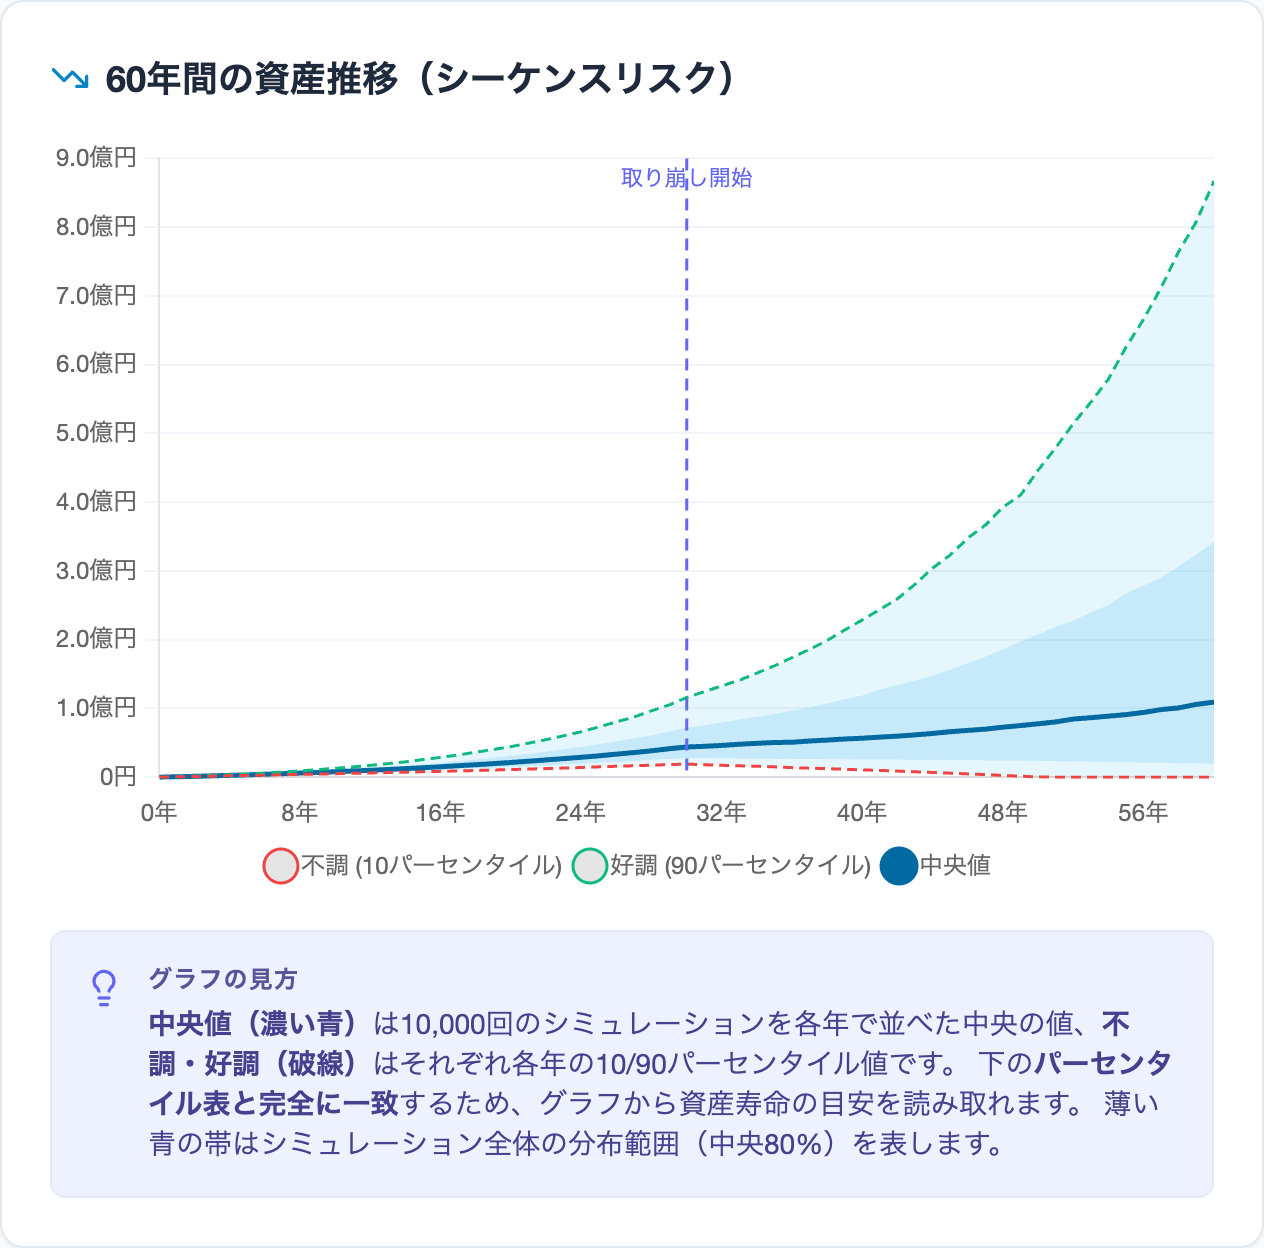
- いろいろな条件を試せます。途中で取り崩し額を変える、グライドパスで資産を移していく、現金のバッファーを持つ、退職金などの一時金を足すといった条件を入れられます。スマホ・PCに対応しています。
ほかに使えるシミュレーター
グライドパス・シミュレーター
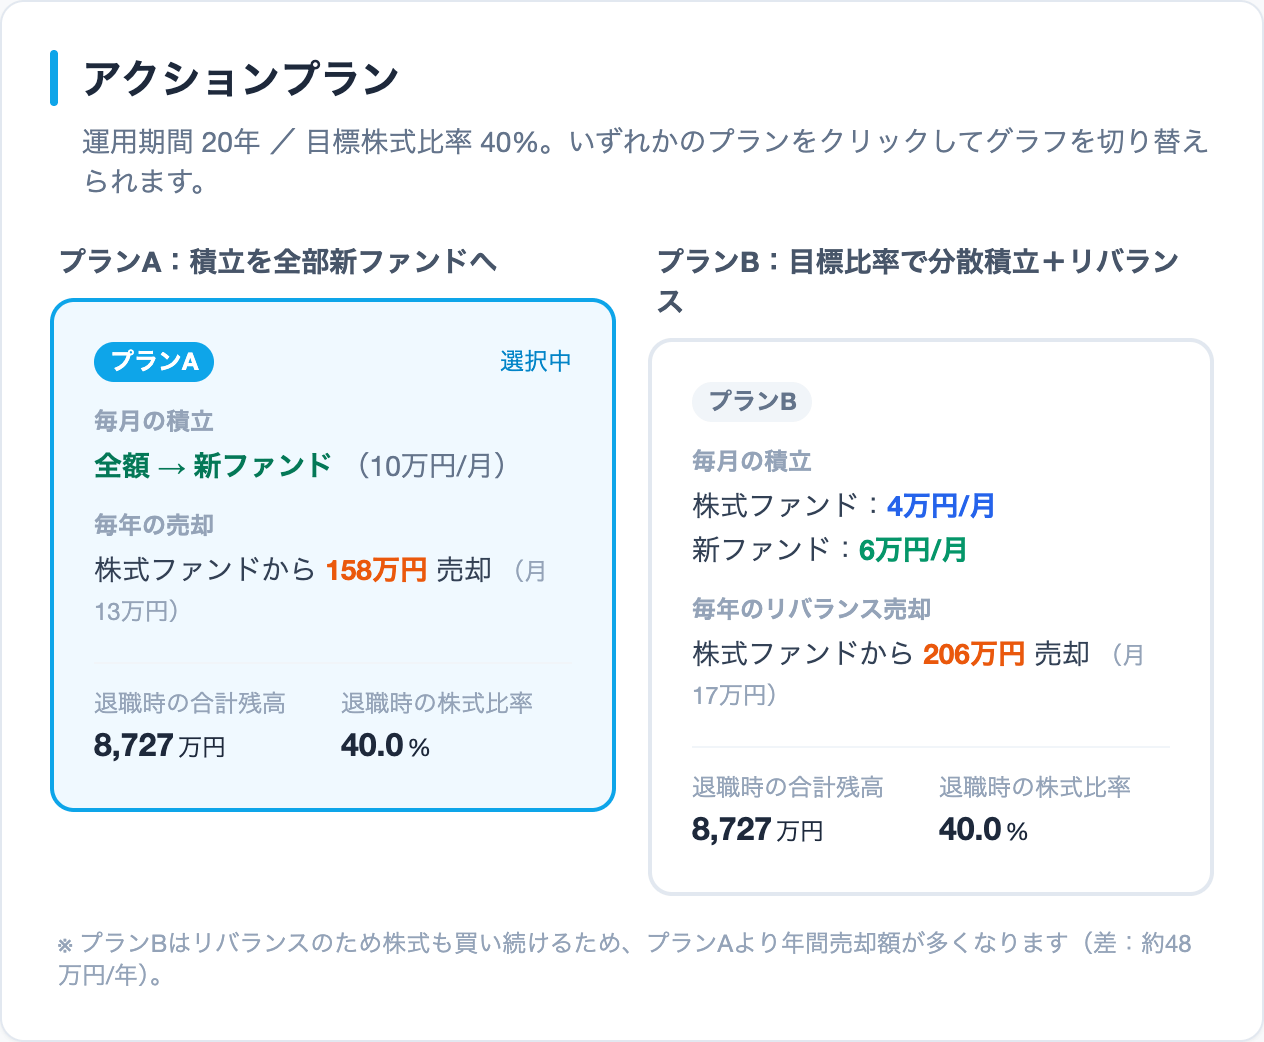
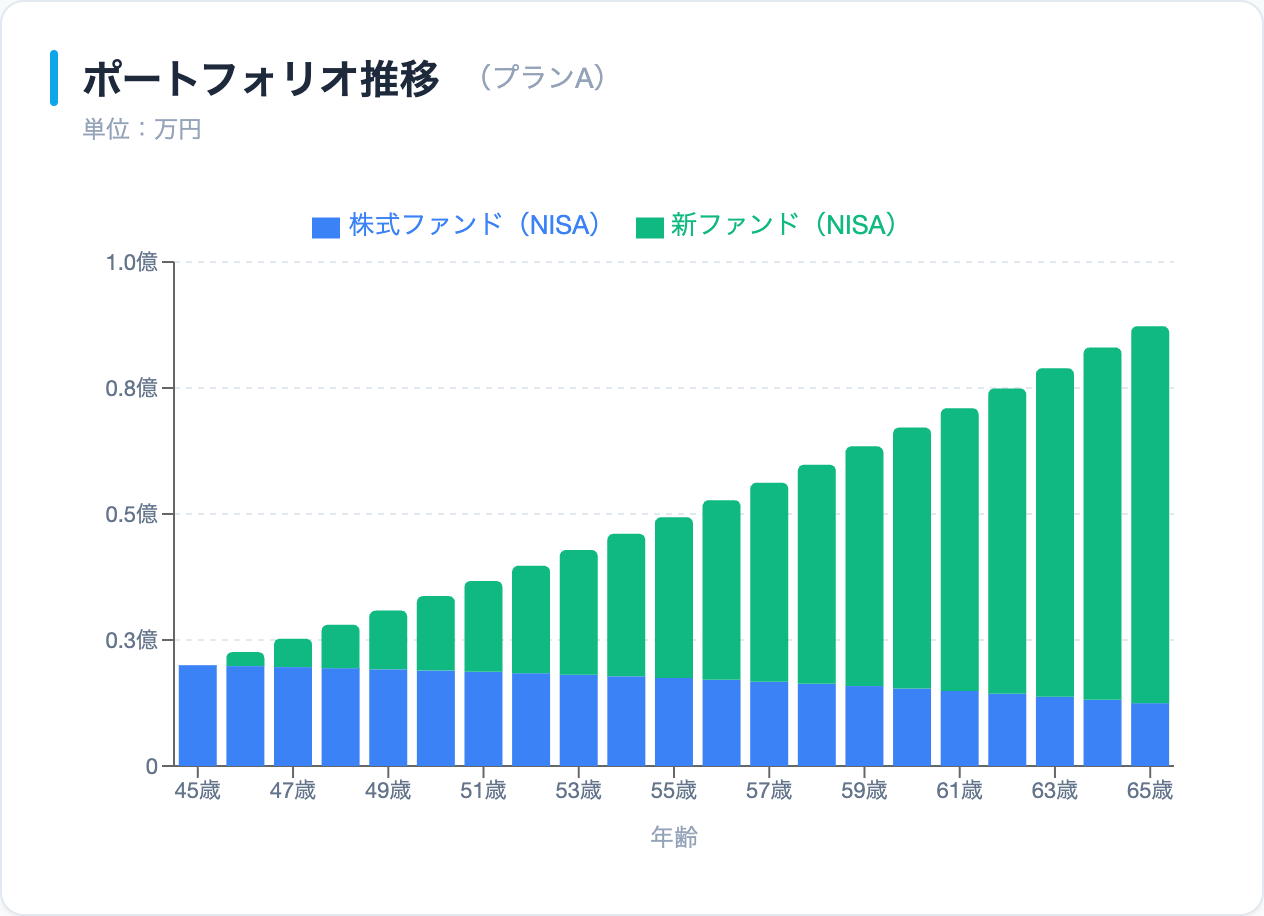
退職に向けて、ポートフォリオをどのペースで移していくかを計算します。毎月の積立をどのファンドに回し、毎年いくら売ればいいかが、具体的な金額で出ます。
インフレ調整 積立シミュレーター
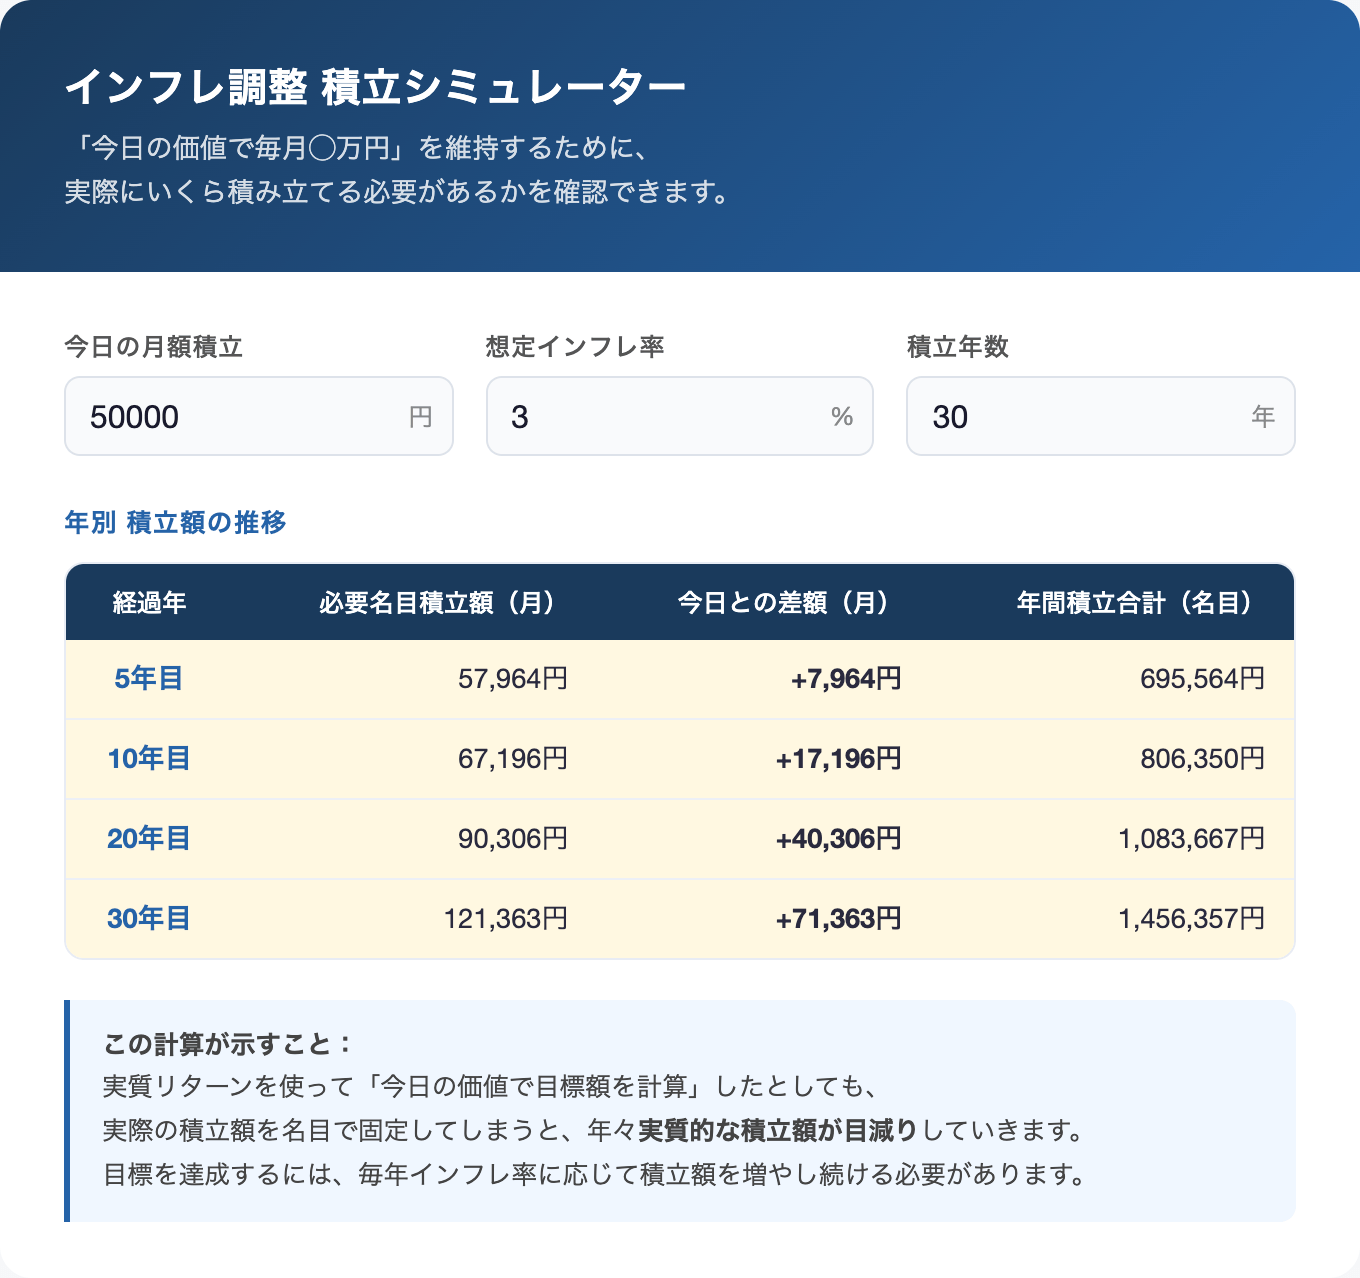
「今日の価値で毎月○万円」を保つために、将来いくら積み立てる必要があるかを確認できます。
▼ 今日の5万円を、インフレ率3%で30年保つ場合(5・10・20・30年目を抜粋)
学びを自分のプランに置き換える
ワークシート
学んでおしまいにしないために、各モジュールの終わりに、学びを自分ごとに置き換えるワークシートを用意しています(4種類・全17ページ)。
モジュール2のワークシート
将来のリターンの見積もりと、分散投資の効果を、自分の数字で確かめます。
モジュール3のワークシート
自分の心のクセを点検し、暴落したときに感情に流されないための準備をします。
モジュール4のワークシート
年金を組み込んだ老後資金の計画を、自分のケースで整理します。
モジュール5のワークシート
すべての学びをまとめて、自分の投資方針書を作ります。
コースは、先行して受講した0期生の意見をもとに改善しました。これからも、受講してくださる方の意見をもとに改善を続けていきます。
0期生の声
0期生とは、正式販売の前に先行して購入・受講してくださった方々です。
0期生のうち、アンケートにお答えいただいた方の満足度(5段階)平均 4.6
※お名前は、ご本人の希望により一部ニックネームで掲載しています。
流行や感情に左右されず、自分の足元を固めるための「一生モノの設計図」を得られるコース
自分の性格上、株式100%ではなく長期分散投資が合っていると考えていましたが、YouTubeやSNSでは株式100%の話題ばかりが目立ち、確信を持てずにいました。モンテカルロ・シミュレーターで自分の計画が「何%の確率で成功するか」を数値化できたことで、客観的な根拠に基づいた自分だけの設計図を持てるようになりました。
0期生 ゆうさん
自分の投資プラン、これからの生き方を考えられるコース
シミュレーターで組み合わせごとのリスクを確かめながら、積み立てから取り崩しまで何回もやっていく中で、自分の投資プランを深く考えることができ、プランに自信を持てました。
0期生 あきらさん
世間に溢れている資産運用の考え方を、冷静に見つめ直すことができる
NISAの利回りを高く設定しないで考えること、年金は長生き保険と考えることを学びました。とても新鮮な体験でした。
0期生 シバショウさん
今後長期で資産運用していく上での、ベースを作るコース
分散投資の本当の意味を学べました。株が暴落したときに、どういう心持ちでいたらいいかが少し想像できるようになりました。
0期生 ひかるさん
知識と理論のベースアップ。根拠に基づいて判断と実行ができるようになる
債券については勉強したことがなかったので、とても分かりやすく学べました。心理学や行動経済学と併せた展開は、井上さんならではでした。
0期生 I.Sさん
地に足をつけて投資をしていきたい自分には、ピッタリのコース
Voicyで聞いていたことが視覚でも入ってきて、より理解が深まりました。
0期生 ズカロヒさん
講師について

井上 ヨウスケ
独立系FP/YouTubeチャンネル登録者数14万人超/著書2冊
元役者のファイナンシャルプランナー。2013年、独立系ファイナンシャルプランナーとして事務所を設立。役者時代に培った“話すスキル”を生かし、講演を中心に活動。講演回数は300回以上。
2019年にYouTubeにてお金の知識を学べるチャンネルを開設。登録者数14万人超、総再生回数1,800万回超のチャンネルを運営。数字だけにとらわれがちなお金の話に“人間らしさ”を加えて、「お金に使われず、お金とどう付き合っていくのか」を中心に発信している。2021年に大阪から高知県へ移住。空き家をリノベーションして暮らしている。
著書:「38歳までに受けたい『甘くない』お金の授業(ぱる出版)」「図解 会社員のためのお金のキホン(KADOKAWA)」
【講演実施先】楽天証券株式会社、マネックス証券株式会社、東京センチュリー株式会社、株式会社ケリングジャパン、サイボウズ株式会社、穴吹興産株式会社、全国油脂事業協同組合連合会、日本FP協会 他多数(敬称略、順不同)
受講料・お申し込み
エッセンシャル・ウェルス・デザイン
- 動画 全51本・9時間32分(1本あたり平均約11分)
- 視聴期限なし/スマホで視聴可
- ワークシート 4種類(全17ページ)
- モンテカルロシミュレーター(3つのモード)
- グライドパス・シミュレーター
- インフレ調整 積立シミュレーター
69,800円(税込)
よくある質問
忙しくても続けられますか?
1本あたり平均約11分なので、細切れの時間でも進められます。視聴期限はないので、ご自分のペースで進めてください。
内容は難しいですか?
リスクとリターンなど、投資についてある程度の知識がある方を前提に作っています。最低限、長期投資の基礎を理解している方でないと、難しく感じると思います。
個別の質問や相談はできますか?
コースには、個別の相談・回答は含まれていません。
返金はできますか?
デジタルコンテンツのため、お申し込み後のキャンセル・返金はお受けできません。このページをよくお読みいただいた上でご判断ください。
最後に
レクチャーの中で、こんな問いをお伝えしました。
大切にしたいのは、投資期間の年率がプラスになることですか。
それとも、最後の金額が、自分の望む金額になることですか。
後者を大切にしたいと思った方のためのコースです。レクチャーでお話しした考え方を、自分の投資プランに置き換えるところまでを、このコースで行います。